La liasse fiscale c’est quoi pour une entreprise
La liasse fiscale est le dossier annuel qui rassemble votre déclaration de résultat et des tableaux issus de la comptabilité, transmis à l’administration fiscale après la clôture. Elle sert surtout à calculer le résultat fiscal et l’impôt, mais elle devient vite un document de référence pour dialoguer avec un cabinet et, parfois, avec une banque.
À retenir
La liasse fiscale n’est pas un document unique, mais un ensemble cohérent de formulaires liés à votre clôture. Si vous comprenez son périmètre, vous saurez plus vite ce que vous pouvez préparer seul et ce qui mérite une validation professionnelle.
Qu’est-ce qu’une liasse fiscale ?
La liasse fiscale désigne un ensemble de documents comptables et fiscaux qu’une entreprise remplit et transmet à l’administration fiscale, en lien avec la clôture de l’exercice.
La définition à garder en tête
Dans la pratique, la liasse fiscale ressemble à un paquet de formulaires “qui vont ensemble”. Elle reprend vos comptes annuels sous une forme attendue par l’administration, puis elle ajoute des tableaux fiscaux qui permettent de passer du résultat comptable au résultat fiscal. L’objectif opérationnel est simple, permettre à l’administration de déterminer l’impôt dû à partir d’informations structurées.
Sur Les experts, les sujets de comptabilité et fiscalité reviennent souvent au même point de blocage, la liasse n’est pas “un fichier”, c’est une logique de déclaration qui s’appuie sur une comptabilité tenue correctement.
Les documents qu’elle regroupe
La liasse fiscale regroupe au minimum une déclaration de résultat et ses annexes. Elle inclut typiquement le bilan, le compte de résultat et des tableaux sur des postes comme les immobilisations et les amortissements.
Le contenu exact varie selon votre régime d’imposition et votre forme juridique. Je reste volontairement au niveau “décision” ici, car sans source officielle citée dans le dossier, je ne peux pas poser de liste exhaustive par régime ni donner de délai précis “valable aujourd’hui”.
La différence avec le bilan seul
Le bilan est une pièce centrale, mais il ne “fait” pas la liasse à lui seul. Le bilan photographie le patrimoine à la date de clôture, alors que la liasse fiscale assemble plusieurs états et tableaux pour aboutir à une déclaration fiscale complète.
Bon à savoir
La bonne question avant un premier rendez-vous avec un cabinet est la suivante, votre comptabilité produit-elle déjà un bilan et un compte de résultat fiables, ou reste-t-il des écritures à compléter, lettrer ou justifier. Votre réponse détermine si la liasse sera une formalité ou un chantier.
À quoi sert la liasse fiscale pour l’entreprise
La liasse fiscale sert d’abord à calculer le résultat fiscal et l’impôt, puis elle sert de support de contrôle et de lecture de votre entreprise pour différents interlocuteurs.
Le calcul du résultat fiscal
Votre comptabilité produit un résultat comptable. La fiscalité peut demander des ajustements, d’où la présence, dans la liasse, d’une logique de passage entre comptable et fiscal. Certaines sources éditoriales du dossier expliquent que des retraitements peuvent intervenir et qu’ils doivent être justifiés.
Le point important pour décider “seul ou accompagné” tient moins au volume de formulaires qu’au fait de savoir si vous avez des opérations qui appellent des retraitements ou des choix de présentation. Sans cadre clair, le risque classique est d’obtenir une liasse techniquement déposée, mais fragile en cas de question de l’administration.
Les usages pour l’administration et les partenaires financiers
La liasse fiscale permet à l’administration fiscale d’évaluer la situation fiscale d’une entreprise et de calculer l’impôt dû.
Elle peut aussi servir de document de lecture de la santé financière, car elle reprend des éléments structurants comme le bilan et le compte de résultat. Des sources du dossier mentionnent des usages par des partenaires, notamment financiers, au-delà de l’administration.
Les informations à contrôler avant transmission
Sans entrer dans un tutoriel de remplissage, vous pouvez contrôler trois niveaux avant transmission.
- La cohérence comptable, le bilan équilibre, les comptes de charges et produits semblent complets, les écritures de clôture existent.
- La cohérence “activité”, les postes majeurs racontent une histoire plausible de votre année, variation de stocks si vous en avez, créances et dettes cohérentes, immobilisations suivies.
- La cohérence fiscale, les éventuels retraitements sont documentés et justifiables, car les ajustements doivent être motivés.
Attention
Un dépôt “fait pour respecter la date” peut coûter cher en temps ensuite si les justificatifs ne sont pas prêts. Dès qu’un retraitement fiscal apparaît, la question à trancher devient documentaire autant que technique, avez-vous la pièce et l’explication qui tiennent dans la durée.
Qui doit produire une liasse fiscale ?
La liasse fiscale concerne les entreprises qui doivent transmettre une déclaration annuelle de résultat à l’administration fiscale, en général à la clôture de l’exercice. Certaines structures ont des obligations allégées, notamment quand elles relèvent d’un régime simplifié.
Les entreprises concernées selon le régime d’imposition
Dans le dossier collecté, plusieurs sources décrivent la liasse fiscale comme un ensemble de documents transmis aux impôts, et précisent que les formulaires dépendent du régime d’imposition.
Le point à retenir pour vous est concret, si votre entreprise établit des comptes annuels et déclare un résultat via un formulaire annuel, vous êtes très probablement dans le périmètre “liasse”. Pour une réponse certaine, il faut rattacher votre cas à votre régime et à votre catégorie de revenus, ce que votre cabinet ou votre service des impôts des entreprises peut confirmer.
Les cas où les obligations sont allégées
Des sources du dossier indiquent que les micro-entreprises ont en général des obligations comptables et fiscales allégées et ne produisent pas la même liasse fiscale qu’une entreprise au régime réel.
Si vous êtes dans ce cas, le plus utile est de clarifier votre statut avant de collecter des documents inutilement. Le cas de l’auto-entrepreneur aide à poser ce premier repère sans confondre liasse fiscale et simples déclarations de chiffre d’affaires.
Les limites à vérifier selon votre structure
Deux entreprises de taille similaire peuvent ne pas avoir la même liasse à produire si elles n’ont pas le même régime d’imposition. Le contenu dépend du régime fiscal de l’entreprise.
| Situation | Choix | Limite |
|---|---|---|
| Vous avez une comptabilité complète et une clôture annuelle | Vous préparez une pré-clôture, puis la liasse est établie à partir des comptes | Le contenu exact dépend du régime d’imposition et des formulaires applicables |
| Vous relevez d’obligations allégées, souvent en micro-entreprise | Vous vérifiez si une liasse est attendue, sinon vous vous concentrez sur vos déclarations propres au régime | Les micro-entreprises ne produisent généralement pas la même liasse qu’un régime réel |
| Vous hésitez à déposer seul | Vous listez vos zones de retraitement potentiel et vos justificatifs, puis vous arbitrez seul ou accompagné | Les ajustements fiscaux doivent être justifiables et documentés |
Quels documents entrent dans la liasse fiscale ?
La liasse fiscale rassemble une déclaration de résultat et des annexes, dont le bilan et le compte de résultat, ainsi que des tableaux fiscaux liés à des postes comme les immobilisations et les amortissements.
Le bilan et le compte de résultat
Le bilan et le compte de résultat font partie des éléments généralement présents, car ils structurent la lecture de l’exercice et du patrimoine à la clôture.
Si vous vous demandiez “où trouver le total du bilan”, la réponse pratique est “dans le bilan”, mais le total n’a de valeur que si le bilan est finalisé, équilibré et cohérent avec les écritures de clôture. La liasse n’est pas l’endroit où “inventer” un bilan, elle est l’endroit où le déclarer.
Les tableaux et annexes obligatoires
Au-delà des états de base, la liasse inclut des annexes et tableaux qui détaillent certaines rubriques et permettent d’aboutir au résultat fiscal. Les sources du dossier citent notamment les immobilisations et les amortissements parmi les éléments typiques.
Les pièces à préparer avec le cabinet
La meilleure préparation, avant d’échanger avec un cabinet, consiste à rassembler ce qui prouve et explique les postes sensibles, plutôt qu’à “remplir des cases”. Les sources collectées rappellent que des ajustements peuvent exister et qu’ils doivent être justifiés.
Un exemple de liasse fiscale remplie aide à visualiser la structure attendue, mais ne remplace pas la logique de votre dossier, car les formulaires et annexes varient selon le régime.
Bon à savoir
Si vous voulez gagner du temps avec un cabinet, préparez une liste courte des événements de l’année qui “déforment” les comptes, achat d’immobilisations, changement de méthode, factures importantes en fin d’exercice, créances anciennes, provisions envisagées. Ce sont souvent eux qui expliquent les questions sur la liasse.
Les pièces à préparer
Comment la liasse fiscale se prépare concrètement ?
La préparation de la liasse fiscale se déroule comme une mini-chaîne, une comptabilité à jour, une clôture propre, puis une déclaration structurée et justifiable. Les sources du dossier relient la liasse à la clôture et à la déclaration de résultat.
Les étapes de préparation avant dépôt
Une méthode simple, sans entrer dans un mode d’emploi formulaire par formulaire.
- Vous stabilisez la comptabilité, pièces classées, écritures complètes, rapprochements faits.
- Vous préparez la clôture, cut-off, inventaires nécessaires, vérifications de cohérence.
- Vous produisez les comptes annuels, bilan et compte de résultat, puis vous alimentez la déclaration de résultat et les annexes de la liasse.
Les points de vigilance sur les retraitements
Le point sensible se situe souvent dans la zone “comptable vers fiscal”. Les sources collectées indiquent qu’une annexe sert à calculer le résultat fiscal, avec des retraitements possibles, et que ces ajustements sont à justifier.
Si vous ne pouvez pas expliquer un retraitement en une phrase et le rattacher à un justificatif, il mérite d’être revu avant dépôt. Ce n’est pas une règle de droit, c’est un test de robustesse documentaire utile au dirigeant.
Le rôle possible de l’expert-comptable
Plusieurs sources du dossier évoquent la possibilité de déléguer l’établissement et la transmission à un cabinet.
En pratique, vous pouvez répartir le travail de façon réaliste.
- Vous tenez la comptabilité au fil de l’eau et vous préparez le dossier de clôture.
- Le cabinet vérifie, passe les écritures de fin d’exercice, sécurise les retraitements fiscaux et produit la liasse.
Quand votre entreprise change d’organisation comptable ou de plan de comptes, une vérification de cohérence peut aussi s’imposer, car la présentation et le classement des comptes influencent directement la qualité de la liasse. Le dossier réforme du plan comptable aide à repérer les adaptations à anticiper avant une clôture.
Quand faut-il la déposer ?
Le principe est que la liasse fiscale se transmet après la clôture de l’exercice, car elle repose sur des comptes arrêtés. Les sources du dossier associent explicitement la liasse à la clôture de l’exercice et à une transmission annuelle aux impôts.
Le principe du dépôt à la clôture de l’exercice
Votre exercice ne correspond pas forcément à l’année civile, et c’est précisément pour cela qu’il faut raisonner “clôture” plutôt que “calendrier standard”. Le dossier collecté rappelle que la liasse est établie lorsqu’un exercice comptable est terminé.
Je ne donne pas ici de date limite chiffrée par régime, car le dossier fourni contient une date dans une source éditoriale, sans source officielle primaire pour la confirmer, et ces échéances changent selon les situations.
Les modalités de transmission à vérifier
Des sources du dossier indiquent que la transmission s’effectue par télétransmission et peut être prise en charge par un cabinet.
Ce point est à valider au moment où vous déposez, car les canaux et prérequis pratiques dépendent de votre configuration et des services utilisés.
Les erreurs de calendrier à éviter
L’erreur la plus fréquente est d’attendre la “période fiscale” pour s’intéresser au sujet. La liasse se prépare en réalité en amont, car elle dépend de la qualité de la comptabilité et des pièces justificatives sur toute l’année.
Attention
Le dépôt n’est pas une étape isolée. Si la comptabilité n’est pas stabilisée, la liasse devient un assemblage fragile, et vous perdez du temps à reconstituer l’historique au lieu de décider sur des chiffres propres.
Quelle différence entre liasse fiscale, bilan et déclaration de résultat ?
La façon la plus simple de ne plus confondre ces termes est de les classer par niveau, le bilan est un état comptable, la déclaration de résultat est un formulaire fiscal, et la liasse fiscale est l’ensemble qui regroupe la déclaration et ses annexes, dont bilan et compte de résultat.
La place du bilan dans l’ensemble
Le bilan fait partie des annexes typiques transmises dans la liasse. Il décrit l’actif et le passif à la clôture, mais il ne suffit pas à déclarer l’ensemble des éléments fiscaux attendus.
La place de la déclaration de résultat
La déclaration de résultat est la pièce fiscale qui porte le résultat à déclarer et s’accompagne de tableaux annexes. Des sources collectées indiquent que la liasse regroupe précisément la déclaration de résultat et ses annexes.
Le test simple pour ne pas confondre les trois
Vous pouvez utiliser un test de vocabulaire qui marche bien en rendez-vous.
- Si vous parlez de photographie du patrimoine, vous parlez du bilan.
- Si vous parlez du résultat à déclarer aux impôts, vous parlez de la déclaration de résultat.
- Si vous parlez du dossier complet envoyé à l’administration, vous parlez de la liasse fiscale.
| Élément | Rôle | Limite |
|---|---|---|
| Le bilan | Présenter l’actif et le passif à la clôture | Ne couvre pas à lui seul les tableaux et ajustements fiscaux de la liasse |
| La déclaration de résultat | Porter le résultat à déclarer et structurer le calcul fiscal | Les formulaires varient selon le régime d’imposition |
| La liasse fiscale | Regrouper la déclaration de résultat et ses annexes transmises aux impôts | Son contenu exact dépend du régime et de la situation de l’entreprise |
À retenir
La liasse fiscale est le “dossier complet”, pas un état isolé. Si vous savez expliquer où s’arrête le bilan et où commence la logique fiscale, vous pouvez décider plus sereinement ce que vous préparez en interne et ce que vous faites valider.
Les sources utilisées
- efcformation.com — La liasse fiscale expliquée simplement
- apogea.fr — Liasse fiscale 2026, définition, documents et dépôt - Apogea
- blog.tiime.fr — Liasse fiscale, FAQ pour tout comprendre en 2026
- debitoor.fr — Liasse fiscale - Qu'est-ce que c'est ?
Anaïs Delcourt
Anaïs Delcourt crée des ressources pour aider les entrepreneurs à comprendre leurs besoins comptables et à préparer le choix de leur cabinet. Elle privilégie les explications concrètes, les critères de comparaison et les questions utiles au premier rendez-vous.
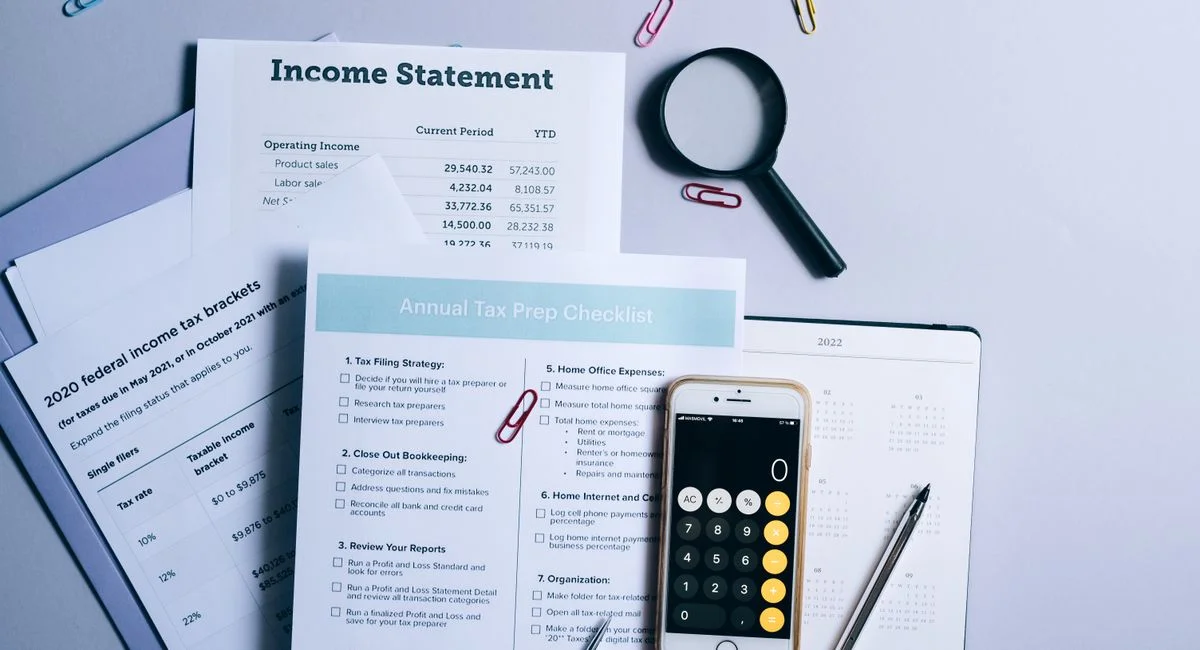
La différence entre liasse fiscale et liasse comptable
Quelle est la date limite de dépôt de la liasse fiscale 2026 ?
Auto-entrepreneur et liasse fiscale
L’exemple de liasse fiscale remplie en PDF
Quelle fiscalité pour les véhicules hybrides et électriques des sociétés ?